تکرار تنشهای سیاسی الزاماً بورس را با افت سنگین مواجه نمیکند / فاصله ۴۵ درصدی ارز حواله و آزاد به نفع سودآوری کمپانیهاست
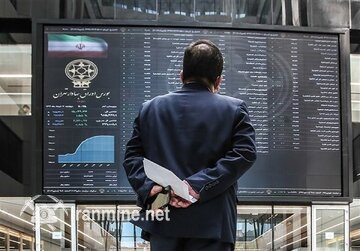
آرمان زارعی: بازار سرمایه از ابتدای آبان ۱۴۰۵ روزهای پرنوسانی را پشت سر گذاشته است. بورس تهران در نخستین روزهای ماه با حجم فروش و افت شاخصها روبرو شد و در پنجم آبان نیز شاخص کل نزول ۱.۸۸ درصدی را تجربه کرد. این روند در روزهای بعد ادامه یافت و شاخص کل تا محدوده ۷.۶ میلیون واحد عقب نشست. با این حال، امروز شنبه ۱۶ آبان، شاخص کل با جهشی بیش از ۱۶۰ هزار واحدی بار دیگر از مرز ۸ میلیون واحد عبور کرد؛ اتفاقی که بار دیگر توجه سرمایهگذاران را به تغییرات بورس جلب کرده است.
بهناز اکبرپور، کارشناس بازار سرمایه، در گفتوگو با ایران ماین با بررسی وضعیت خرید و فروش و کارایی کمپانیهای بورسی بازگو کرد: بازار سرمایه طی روزهای اخیر با افت نسبی شاخص کل و نوعی استراحت مقطعی در تابلوی خرید و فروش همراه بوده است تا شرایط سیاسی حاکم بر کشور و منطقه را سنجش کند. برای درک بهتر وضعیت بازار، بررسی آمارهای کلان از ابتدای سال کنونی میتواند تصویر روشنتری ارائه دهد.
او اضافه کرد: از ابتدای سال تاکنون بهرهوری شاخص کل به ۱۰۶ درصد و شاخص هموزن به ۱۲۸ درصد رسیده است. اختلاف کارایی این دو شاخص نشان میدهد نمادهای کوچک و متوسط بازار نیز با پویایی و استقبال مناسبی از سوی نقدینگی مواجه بودهاند. همچنین میانگین نرخ خرید و فروش روزانه از ابتدای سال ۳۵ همت بوده و مجموع ورود نقدینگی حقیقیها به چرخه خرید و فروش به ۷۳ همت رسیده است.
این کارشناس بازار سرمایه در ادامه گفت: با وجود این کارایی، در خرید و فروش روزهای اخیر حدود ۲۱ همت خروج نقدینگی از بازار به ثبت رسیده و نرخ خرید و فروش نیز به سطوح پایینتر از ۴۰ همت رسیده است. این وضعیت بیش از آنکه بیانگر تغییر بنیادین شرایط بازار باشد، بیانگر احتیاط موقت بازیگران در برابر متغیرهای سیاسی و ریسکهای سیستماتیک است.
جهش ۲۹۱ درصدی سود خالص کمپانیهای بورسی در تابستان
اکبرپور با تأکید بر ضرورت بررسی وضعیت بازار از منظر بنیادین و کارایی واقعی کمپانیها گفت: یکی از مهمترین اسناد تحلیلی برای سنجش چشمانداز بورس، گزارشهای کارایی فصل تابستان بود که در پایان مهرماه منتشر شد. این گزارشها رقم ها قابلتوجهی از توان سودآوری کمپانیهای بورسی را به نمایش گذاشتند.
وی توضیح داد: بررسی کارایی ۵۹۰ نماد بورسی نشان میدهد مجموع سود خالص این کمپانیها در تابستان ۱۴۰۵ به رقم بیسابقه ۱۲۱۲ همت رسیده است. این رقم در مقایسه با سود ۳۱۰ همتی تابستان سال گذشته، توسعه ۲۹۱ درصدی را نشان میدهد. همچنین سود خالص کمپانیها نسبت به ۶۴۶ همت ثبتشده در بهار امسال ۸۸ درصد بالا رفتن داشته است.
این کارشناس بازار سرمایه افزود: حتی با محاسبه سود خالص دلاری و تعدیل اثر تورم نیز توسعه ۸۶ درصدی نسبت به تابستان ۱۴۰۴ و بالا رفتن ۶۰ درصدی نسبت به بهار ۱۴۰۵ به دست میآید. این رقم ها نشان میدهد بدنه اصلی بازار از منظر سودآوری بنیادی در وضعیت مناسبی قرار دارد.
افت یکدرصدی فروش کمپانیها بدون احتساب پالایشیها
اکبرپور در ادامه به بررسی گزارشهای تولید و فروش کمپانیها در مهرماه پرداخت و گفت: گزارشهای ماهانه نیز اطلاعات ارزشمندی از وضعیت عملیاتی کمپانیها ارائه میکنند. در مهرماه، مجموع مبلغ فروش ۴۶۰ کمپانی تولیدی و خدماتی به ۱۴۶۳ همت رسید که در مقایسه با مهر سال گذشته توسعه ۱۲۰۰ درصدی و نسبت به میانگین ششماهه امسال بالا رفتن ۲۵ درصدی را نشان میدهد.
وی در ادامه گفت: البته مبلغ فروش کمپانیها در نگاه نخست نسبت به شهریورماه با افت ۱۵ درصدی همراه بوده است، ولی برای تحلیل دقیقتر این نزول باید ترکیب کمپانیها و سهم گروههای مختلف را در نظر گرفت. شش کمپانی پالایشی به دلیل نوسانات نرخ محصولات در شرایط اضطرار، وزن بالایی در نزول مبلغ فروش داشتهاند.
این کارشناس بازار سرمایه تاکید نمود: اگر این شش کمپانی پالایشی را از محاسبات خارج کنیم، مبلغ فروش کمپانیهای مورد بررسی در مهرماه به ۱۰۲۵ همت میرسد و افت آن نسبت به ماه گذشته تنها یک درصد خواهد بود. بنابراین کارایی عملیاتی کلیت بازار در مهرماه تفاوت معناداری با شهریور نداشته و نمیتوان از بروز رکود گسترده در فروش کمپانیها صحبت کرد.
فاصله ۴۵ درصدی ارز حواله و آزاد به نفع سودآوری کمپانیها
اکبرپور با اشاره به اثر متغیرهای کلان اقتصادی بر کارایی کمپانیهای بورسی بازگو کرد: در کنار گزارشهای درونشرکتی، روند متغیرهای اقتصادی نیز باید مورد توجه قرار گیرد. فاصله حدود ۴۵ درصدی میان نرخ ارز حواله و ارز آزاد، در کنار سیاست بانک مرکزی برای بالا رفتن تدریجی و آرام نرخ ارز حواله، چشمانداز حاشیه سود کمپانیها را بهبود بخشیده است.
او اضافه کرد: در بازار بورس کالا نیز همزمان با توسعه نرخ دلار آزاد و حواله، نرخ محصولات فلزی، بهویژه در زنجیره فولاد و محصولات پتروشیمی، روندی صعودی داشته است. حتی گروههایی مانند سیمانیها که طی ماههای گذشته با رکود قیمتی مواجه بودند، در هفتههای اخیر توسعه مناسبی را در بورس کالا تجربه کردهاند.
این کارشناس بازار سرمایه تأکید کرد: مجموع این تغییرات میتواند به بالا رفتن سودآوری عملیاتی کمپانیها منجر شود و در سنجش چشمانداز بازار باید آثار این تغییرات را در کنار گزارشهای مالی کمپانیها در نظر گرفت.
نسبت P/E بازار به محدوده ۷ واحد رسید
اکبرپور در بخش دیگری از این گفتوگو به وضعیت نرخگذاری بازار سرمایه اشاره کرد و گفت: مجموعه تغییرات بنیادی و بالا رفتن سودآوری کمپانیها باعث شده نسبت نرخ به درآمد یا همان P/E کل بازار با تعدیل مناسبی مواجه شود.
وی توضیح داد: پیش از عرضه گزارشهای تابستان، نسبت P/E بازار به محدوده ۱۰.۳ واحد رسیده بود، ولی پس از عرضه گزارشهای سودآوری و اصلاح اخیر نرخها، این نسبت با نزول قابلتوجهی به حدود ۷ واحد رسیده است. این لایه از منظر نرخگذاری، محدودهای جذاب و ارزنده به شمار میرود و انتظار میرود بازار به این شرایط واکنش مثبتی نشان دهد.
این کارشناس بازار سرمایه در ادامه گفت: بررسی نمادهای بزرگ و شاخصساز نیز نشان میدهد این سهمها از سقفهای قیمتی اخیر خود بین ۱۵ تا ۲۵ درصد اصلاح کردهاند و نسبتهای مالی آنها در وضعیت ارزندهای قرار گرفته است. به همین دلیل، زمینه برای بازگشت این نمادها به مدار صعودی فراهم شده است.
تکرار تنش سیاسی لزوماً به افت سنگین بورس منجر نمیشود
اکبرپور در سنجش سناریوهای سیاسی پیشروی بازار سرمایه بازگو کرد: یکی از موضوعات مهم برای پیشبینی مسیر خرید و فروش در ماه آینده، بررسی احتمال تشدید دوباره تنشها و اثر آن بر بازار سهام است. اگر تنش احتمالی تکرار شود، ولی آسیبی به زیرساختهای حیاتی اقتصادی کشور وارد نشود، میتوان گفت افتهای اخیر بازار بخش قابلتوجهی از ریسکهای سیاسی را پیشخور کرده است.
او اضافه کرد: در چنین شرایطی نمیتوان افتی سنگین و غیرقابلکنترل را برای تابلوی خرید و فروش متصور بود. البته باید توجه داشت که شدت و دامنه واکنش بازار به تغییرات سیاسی به ماهیت اتفاقات و میزان تأثیرگذاری آنها بر متغیرهای اقتصادی بستگی دارد.
این کارشناس بازار سرمایه در مقابل، راجع به احتمال افت تنشهای سیاسی و بهبود شرایط دیپلماتیک گفت: اگر فضای سیاسی و دیپلماتیک به سمت تنشزدایی و بهبود حرکت کند، فنر فشردهشده نرخها با سرعت بالایی به سمت نرخهای ذاتی خود آزاد خواهد شد. در چنین شرایطی، ارزندگی ایجادشده در بسیاری از نمادها میتواند زمینهساز بالا رفتن تقاضا و بهبود خرید و فروش شود.
چشمانداز بازار سرمایه در ماههای آینده
اکبرپور در جمعبندی سنجش خود از شرایط بازار سرمایه تأکید کرد: وضعیت کلان و بنیادی بازار در شرایط مطلوبی قرار دارد و استراحتهای مقطعی و اصلاحهای فرسایشی را باید بخشی طبیعی از روندهای صعودی بازار دانست.
او اضافه کرد: وضعیت سودآوری کمپانیها، بهویژه در نمادهای کوچکتر و گروههای هموزن، بسیار مناسب سنجش میشود. با توجه به کارایی مالی کمپانیها، توسعه سودآوری و ارزندگی نرخها، انتظار میرود بازار سرمایه در ماههای آینده جریانی آرام، منطقی و پیوسته را در مسیر توسعه و تعادل تجربه کند.